
ربط المحافظ وإيداع الأصول في DeFi
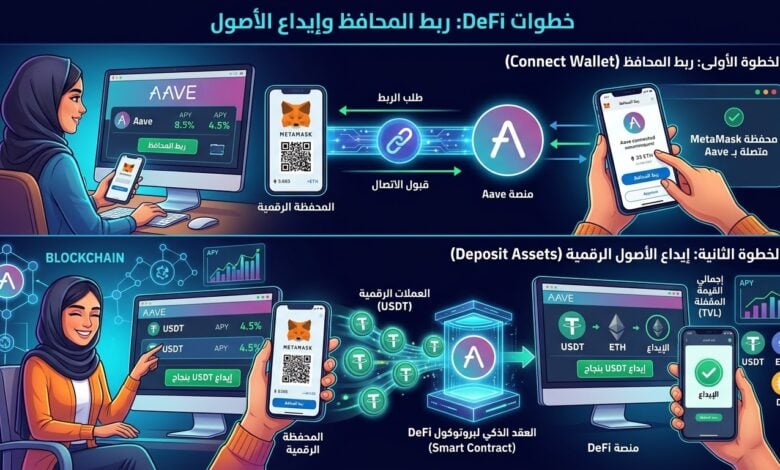
تقني نت – تتيح تطبيقات التمويل اللامركزي (DeFi) للمستخدمين الوصول إلى خدمات مالية متنوعة، مثل الإقراض وإيداع الأصول، دون الحاجة إلى وسطاء تقليديين، وتبدأ هذه العملية عادةً بربط محفظة العملات الرقمية بالتطبيق، لكن من المهم التمييز بين ربط المحافظ وإيداع الأصول في DeFi، إذ إن مجرد الاتصال بالمنصة لا يعني منحها صلاحية إيداع الأموال أو نقلها تلقائياً، لذلك، ينبغي فهم آلية عمل هذه التطبيقات والأذونات المطلوبة قبل تنفيذ أي معاملة، هذا ما سنتعرف عليه اليوم ضمن هذا الخبر، فتابعوا معنا أهم أخبار العملات الرقمية.
تعتمد تطبيقات التمويل اللامركزي على تقنيات البلوكشين والعقود الذكية لتوفير مجموعة من الخدمات المالية التي تشمل الإقراض والاقتراض وتداول العملات الرقمية، دون الحاجة إلى الاعتماد على المؤسسات المصرفية التقليدية أو الوسطاء الماليين، وتمنح هذه التطبيقات المستخدمين إمكانية إدارة أصولهم والتفاعل مع البروتوكولات المختلفة من خلال واجهات إلكترونية تسهّل الوصول إلى الخدمات المتاحة.
إلا أن استخدام هذه المنصات يتطلب فهم الفارق بين الاتصال بالمحفظة الرقمية ومنح الصلاحيات اللازمة لتنفيذ المعاملات، فعملية ربط المحفظة لا تعني بالضرورة السماح للتطبيق بنقل الأموال أو إيداعها في أحد بروتوكولات الإقراض، وإنما تتيح للواجهة التعرف على الحساب المحدد وعرض المعلومات المرتبطة به، بينما تحتاج العمليات المالية الفعلية إلى موافقات منفصلة وتفاعلات مسجلة على شبكة البلوكشين.
تعمل هذه المنظومة من خلال العقود الذكية، وهي برامج رقمية تنفذ مجموعة من الشروط والتعليمات بصورة آلية عند تحقق المتطلبات المحددة مسبقاً، وتسمح هذه التقنية بتقديم خدمات مالية متنوعة مثل إيداع العملات الرقمية مقابل الحصول على عوائد، أو إقراض الأصول لمستخدمين آخرين مقابل فوائد، وتكمن أهمية هذه الآلية في أن تنفيذ العمليات وتسجيل نتائجها يتمان على الشبكة نفسها، وليس داخل الموقع الإلكتروني الذي يستخدمه المستثمر للوصول إلى الخدمة، ولذلك ينبغي التمييز بين المعلومات التي تعرضها واجهة التطبيق والعمليات التي تنفذها العقود الذكية في الخلفية، لأن ظهور رصيد معين على الشاشة لا يعني أن الأصول مخزنة داخل التطبيق أو أن الموقع يمتلك السيطرة عليها.
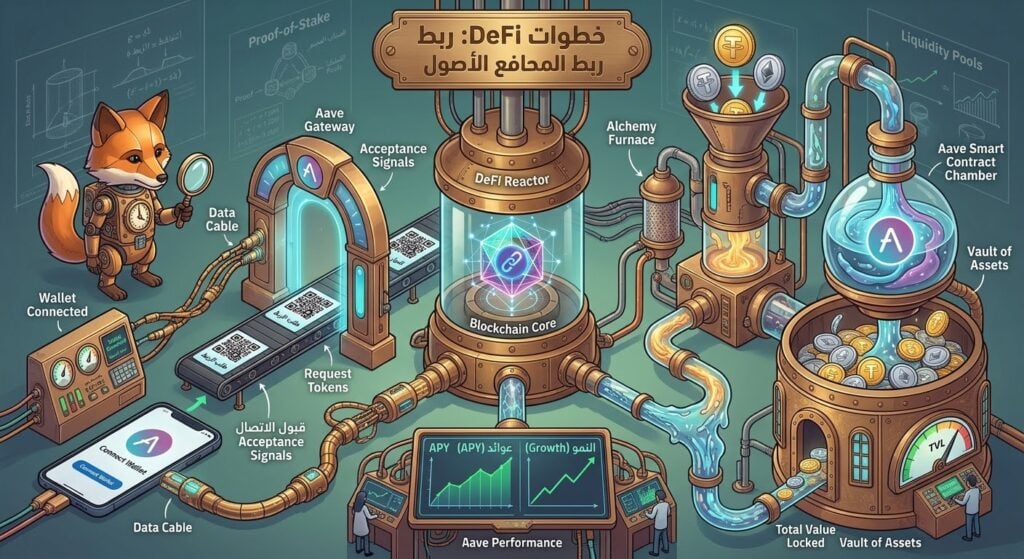
ربط المحافظ والانتقال من الواجهة إلى الإيداع
يمكن توضيح طريقة عمل تطبيقات التمويل اللامركزي من خلال بروتوكول Aave V3، الذي يوفر خدمات إقراض واقتراض العملات الرقمية، فعندما يرغب المستخدم في إيداع أحد الأصول الرقمية بهدف تحقيق عوائد، تبدأ العملية عادةً بفتح واجهة البروتوكول واختيار المحفظة الرقمية المراد استخدامها، وبعد الاتصال تظهر الأرصدة المتاحة وبعض المعلومات المتعلقة بالأصول المدعومة وأسعار الفائدة وشروط الإيداع، لكن هذه الخطوة تقتصر على إنشاء اتصال بين المحفظة والتطبيق، ولا تمنح المنصة تلقائياً الحق في سحب العملات أو نقلها إلى العقود الذكية.
بعد ذلك، يحتاج المستخدم إلى التعامل مع صلاحيات استخدام الرموز الرقمية، وهي خطوة تختلف عن مجرد الاتصال بالموقع، إذ يُعرف هذا الإجراء باسم اعتماد الرمز الرقمي أو Token Approval، ويتيح منح عقد ذكي محدد صلاحية استخدام كمية معينة من أصل رقمي موجود في المحفظة، وتُعد هذه الموافقة ضرورية في العديد من تطبيقات التمويل اللامركزي حتى يتمكن البروتوكول من استقبال الأصول وتنفيذ المعاملات المطلوبة، وقد تكون الموافقة محددة بكمية معينة أو تسمح باستخدام نطاق أوسع وفقاً للصلاحيات التي يختارها المستخدم.
تدعم بعض البروتوكولات منح الموافقات من خلال معاملات مباشرة على شبكة البلوكشين، بينما يمكن استخدام التوقيعات الرقمية في حالات معينة، وتكمن أهمية التوقيع في أنه قد يسمح بمنح صلاحية استخدام الرموز دون الحاجة إلى تنفيذ معاملة اعتماد منفصلة تتطلب دفع رسوم الشبكة بشكل فوري، لكن ذلك لا يعني أن جميع التوقيعات آمنة أو أنها مجرد إجراء لتسجيل الدخول، إذ ينبغي الانتباه إلى تفاصيل الطلب والجهة التي ستستفيد من الصلاحية والحدود المرتبطة بها، لأن بعض التوقيعات قد تمنح العقود الذكية إمكانية التصرف في الأصول ضمن الشروط المحددة.
عند اكتمال الموافقة المطلوبة، تأتي مرحلة تنفيذ الإيداع الفعلي، حيث يرسل المستخدم معاملة إلى البروتوكول تسمح بنقل الرموز الرقمية من المحفظة إلى عقود مجمع الإقراض، وتُسجل هذه العملية على شبكة البلوكشين بعد تأكيدها، كما تتطلب عادةً دفع رسوم تُعرف باسم رسوم الغاز، وتختلف قيمتها وفقاً لازدحام الشبكة ونوع المعاملة المستخدمة، وبعد نجاح الإيداع تصبح الأصول جزءاً من السيولة المتاحة داخل البروتوكول، ويمكن استخدامها وفقاً للقواعد التي تحددها العقود الذكية وآليات إدارة السيولة.
في بروتوكول Aave V3، يحصل المستخدم الذي يودع أصوله على رموز خاصة تُعرف باسم aTokens، وتمثل هذه الرموز قيمة الأصول المودعة والحقوق المرتبطة بها داخل البروتوكول، كما يمكن أن يتغير رصيدها مع تراكم الفوائد وفقاً لآلية احتساب العوائد المعتمدة، وتساعد هذه الرموز على تمثيل مركز الإقراض بصورة يمكن تتبعها على شبكة البلوكشين، ولذلك فإن الرصيد الذي يظهر في واجهة التطبيق يعكس بيانات مسجلة على الشبكة، ولا يعني أن الموقع الإلكتروني يحتفظ بالأموال أو يديرها بصورة مباشرة.
ومن المهم أيضاً معرفة أن واجهة التطبيق ليست الوسيلة الوحيدة للوصول إلى البروتوكول، إذ يمكن استخدام واجهات أخرى متوافقة أو التفاعل مباشرة مع العقود الذكية عند توافر المعرفة التقنية اللازمة، وهذا الفصل بين الواجهة والبنية الأساسية يمنح المستخدمين إمكانية الوصول إلى مراكزهم المالية حتى في حال حدوث مشكلات في الموقع الأصلي، لكنه لا يلغي القيود التقنية أو الشروط التي تحكم عمليات السحب والتعامل مع الأصول المودعة.
ربط المحافظ وصلاحيات المستخدم بعد إيداع الأصول
يخلط بعض المستخدمين بين فصل المحفظة عن أحد التطبيقات وإلغاء الصلاحيات التي سبق منحها للعقود الذكية، إلا أن العمليتين مختلفتان من الناحية التقنية، ففصل الاتصال يمنع الواجهة من الاستمرار في الوصول إلى المحفظة من خلال الجلسة المرتبطة بها، لكنه لا يؤدي تلقائياً إلى إلغاء الموافقات السابقة على الرموز الرقمية، وتشير وثائق MetaMask إلى أن فصل التطبيق لا يمحو صلاحيات العقود الذكية التي حصلت عليها سابقاً، ولذلك قد تبقى بعض الموافقات قائمة حتى بعد إنهاء الاتصال بالموقع.
تكتسب هذه المسألة أهمية خاصة في المحافظ ذاتية الحفظ، حيث يحتفظ المستخدم بالمفاتيح الخاصة التي تمنحه السيطرة على الحساب وتسمح له بتوقيع المعاملات، لكن السيطرة على المفاتيح لا تعني أن جميع الأصول الموجودة في مركز الإقراض تبقى قابلة للاستخدام المباشر من المحفظة، فعندما يتم إيداع العملات في عقود البروتوكول، تصبح خاضعة للقواعد التي تنظم عمليات الإقراض والسحب، ولا يمكن التعامل معها بالطريقة نفسها التي يتم بها إنفاق العملات الموجودة خارج هذه العقود.
كذلك يجب التمييز بين ملكية المحفظة والتحكم في البروتوكول، فالمستخدم يمتلك سلطة إدارة مفاتيحه وتحديد المعاملات التي يوافق عليها، بينما قد تتضمن بعض البروتوكولات أدواراً إدارية موثقة تسمح بتعديل إعدادات المخاطر أو إيقاف مجمع معين أو تعطيل احتياطي مرتبط بأحد الأصول، وتُحدد هذه الصلاحيات وفقاً للتصميم التقني وآليات الحوكمة المعتمدة، ولذلك لا ينبغي افتراض أن جميع البروتوكولات اللامركزية تعمل بالطريقة نفسها أو أنها تخلو تماماً من الأدوار الإدارية.
وتظهر أهمية هذا التمييز بصورة أوضح عند توقف التطبيقات أو إغلاق المواقع الإلكترونية التي توفر واجهات الوصول إلى الخدمات، فقد تتوقف المنصة عن عرض البيانات أو استقبال طلبات المستخدمين، في حين تظل العقود الذكية والعمليات المسجلة على البلوكشين قائمة وفقاً لحالتها وقواعد تشغيلها، وهذا يعني أن اختفاء الموقع لا يؤدي بالضرورة إلى اختفاء الأموال أو إلغاء مراكز الإقراض، لكنه قد يجعل الوصول إليها أكثر صعوبة، خصوصاً بالنسبة للمستخدمين الذين يعتمدون على واجهة واحدة لإدارة معاملاتهم.
ومن الأمثلة على ذلك إعلان منصة Zapper في الثامن من يوليو عام 2026 عن توقف موقعها الإلكتروني وتطبيقات الهاتف المحمول وخدمات البيانات المقدمة إلى البرمجيات الأخرى بصورة نهائية في الثالث من أغسطس من العام نفسه، وقد أوضح الإعلان أن خدمات المنصة ستتوقف، وهو ما يسلط الضوء على الفرق بين استمرار وجود البيانات والعمليات على البلوكشين وبين بقاء الوسيلة التي تعرض تلك المعلومات للمستخدمين، إذ يمكن أن تنتهي خدمات الواجهة دون أن يعني ذلك بالضرورة توقف جميع البروتوكولات التي سبق التفاعل معها.
ويقدم توقف خدمات SummerFi مثالاً آخر على هذه المسألة، فبحسب المعلومات المنشورة على موقعها اعتباراً من الثامن من نوفمبر 2026، توقف التطبيق عن العمل، بينما دخل بروتوكول Lazy Summer في وضع السحب فقط، توفير واجهة تسمح للمستخدمين بالخروج من مراكزهم المالية والمطالبة بالمكافآت المستحقة، ويوضح هذا الاختلاف أن إغلاق التطبيق لا يساوي بالضرورة إيقاف البروتوكول بالكامل، كما أن وضع السحب فقط يعني تقييد العمليات المتاحة مع الإبقاء على إمكانية تنفيذ بعض إجراءات الخروج وفقاً للشروط المحددة.
ولا تقتصر المخاطر على توقف المواقع الإلكترونية، إذ قد يواجه المستخدمون صعوبات في استعادة أصولهم بسبب نقص السيولة داخل البروتوكول، فحتى عندما تكون واجهة التطبيق متاحة وتعمل بصورة طبيعية، قد لا تتوفر كمية كافية من العملات لتلبية جميع طلبات السحب في الوقت نفسه، وتوضح قواعد السحب في Aave أن تنفيذ العملية يرتبط بتوافر السيولة غير المقترضة داخل مجمع الإقراض، كما يمكن أن تؤثر الضمانات والالتزامات القائمة في قدرة المستخدم على سحب الأصول.
لذلك، يتطلب التعامل مع تطبيقات التمويل اللامركزي فهماً واضحاً لمراحل الاتصال ومنح الصلاحيات وتنفيذ الإيداع، إلى جانب معرفة القيود التي قد تؤثر في عمليات السحب مستقبلاً، ولا يكفي الاعتماد على المعلومات الظاهرة في واجهة المستخدم لتقييم مستوى الأمان أو إمكانية الوصول إلى الأموال، بل ينبغي مراجعة شروط البروتوكول وطبيعة العقود الذكية والصلاحيات الممنوحة لها، لأن ربط المحفظة يظل إجراءً منفصلاً عن الموافقة على استخدام الأصول وإيداعها، كما أن استمرار التحكم بالمفاتيح الخاصة لا يضمن وحده توافر السيولة أو إمكانية الخروج من المركز المالي في أي وقت.
إقرأ أيضاً:


